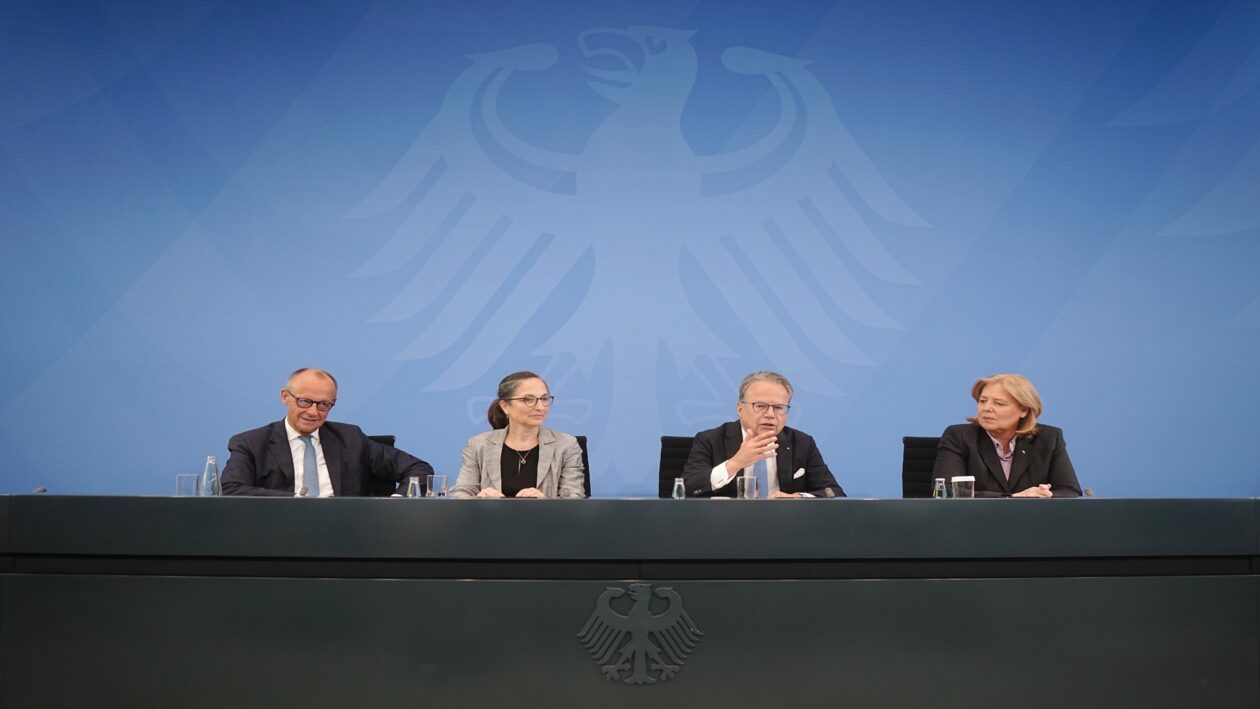
تقترب حكومة فريدريش ميرتس من حسم الجدل السياسي الدائر حول مستقبل صناديق التقاعد، معلنةً التنفيذ الكامل لحزمة توصيات لجنة المعاشات التقاعدية دون استثناءات والمتضمن لـ 33 نقطة. تأتي الخطوة لإنهاء نهج “انتقائية البنود” الذي عطل الإصلاحات الهيكلية طويلاً، وتحويل ملف التقاعد إلى أولوية سياسية قصوى؛ لمواجهة الضغوط الديموغرافية المتزايدة على النظام الألماني التقليدي، الذي يواجه خطر العجز المالي الحاد نتيجة ارتفاع متوسط الأعمار وتراجع أعداد دافعي الضرائب الجدد.
إنهاء حقبة الحلول المؤقتة
أكد المستشار ميرتس، بالاشتراك مع وزيرة العمل بربل باس، أن المقترحات ستُطبق كحزمة واحدة لا تقبل التجزئة. وأوضحت الحكومة في بيان مشترك أن الرسالة الأساسية للداخل هي إغلاق الباب تماماً أمام محاولات الاكتفاء بتمرير القرارات المريحة سياسياً واجتماعياً وترك البنود الأكثر صعوبة؛ إذ لا يمكن للنظام الجديد أن يعمل بكفاءة إلا عبر دمج كافة عناصر الإصلاح المقترحة.
ربط التقاعد بأسواق المال
تقضي الخطة بتغيير فلسفة نظام التقاعد عبر توجيه جزء من أموال الاشتراكات إلى سوق رأس المال، بهدف تحقيق عوائد استثمارية طويلة الأجل وتخفيف الضغط المالي المستقبلي عن صندوق المعاشات الحكومي. ويهدف هذا التحول الجذري إلى تحويل أموال الموظفين إلى أصول استثمارية تنمو مع الزمن، بدلاً من الاعتماد الحصري على آلية التمويل الفوري التي تستهلك الاشتراكات الحالية مباشرة لتمويل المتقاعدين الحاليين.
المرجعية الاقتصادية للمشروع
يستند هذا التحول إلى المقارنة المباشرة مع “النموذج السويدي” المطبق بنجاح منذ عام 1998 عبر “معاشات الأقساط”، والتي أثبتت كفاءة عالية واستقراراً في العوائد على مدى العقود الماضية. ورغم أن ألمانيا ما زالت في مرحلة الصياغة التشريعية، فإن التجربة السويدية تمنح مؤيدي القرار أرضية صلبة لإثبات أن الاستثمار في البورصة على المدى الطويل يحمي القوة الشرائية للمعاشات من التضخم.
الآليات والأرقام
حددت الخطة الحكومية آلية التطبيق في النقاط التالية:
نسبة المساهمة: تبدأ المرحلة الأولى بنسبة 0.5% من الأجر الإجمالي للموظف، مع بند قانوني يسمح برفعها تدريجياً لتصل إلى 2% بناءً على تقييم الأداء المالي.
توزيع التكلفة: يتحمل الموظف وصاحب العمل هذه المساهمات الاستثمارية مناصفةً، لضمان عدالة التمويل بين أطراف الإنتاج.
البديل الهيكلي: إطلاق “محفظة ادخار للتقاعد” جديدة تبدأ من العام المقبل، لتكون البديل الرسمي لنظام “ريستر” المعقد، وتتميز بآليات إدارة مبسطة وأقل تكلفة.
مخاوف النقابات وتقلبات البورصة
في المقابل، يواجه المشروع انتقادات حادة من أطراف سياسية ونقابية. إذ تحذر هذه الجهات من غياب الضمانات في الأسواق المالية؛ إذ يظل خطر الهبوط الحاد في البورصات العالمية مهدداً للحسابات التقاعدية. ويبقى التحدي الحقيقي أمام حكومة ميرتس هو صياغة أطر قانونية صارمة تضمن الجمع بين ديناميكية الاستثمار الرأسمالي وحفظ حد الأمان الاجتماعي الأدنى للمواطنين، دون تعريض المتقاعدين لمخاطر تقلبات الأسواق غير المحسوبة.
محمد زيدان- أمل برلين