Розібратися у хитросплетіннях німецького податкового законодавства іноді непросто навіть самим німцям. За даними опитування цифрової асоціації Bitkom, 15% мешканців Німеччини користуються послугами податкового консультанта навіть під час підготовки звичайної щорічної декларації.
Що тоді казати про українців, які вимушено переїхали до Німеччини через війну? Так званий центр життєвих інтересів, який має важливе значення для визначення податкового резидентства, у багатьох із них тепер ніби тут. Але ж в Україні залишилися родичі, майно, банківські рахунки, а в декого ще й робота чи бізнес.
Чи може людина бути податковим резидентом України та Німеччини одночасно? Чи потрібно повідомляти німецьку податкову про нерухомість, яку ви здаєте в оренду чи продаєте в Україні? І чому міждержавна угода про уникнення подвійного оподаткування автоматично не означає, що українські доходи ніяк не вплинуть на німецькі податки?
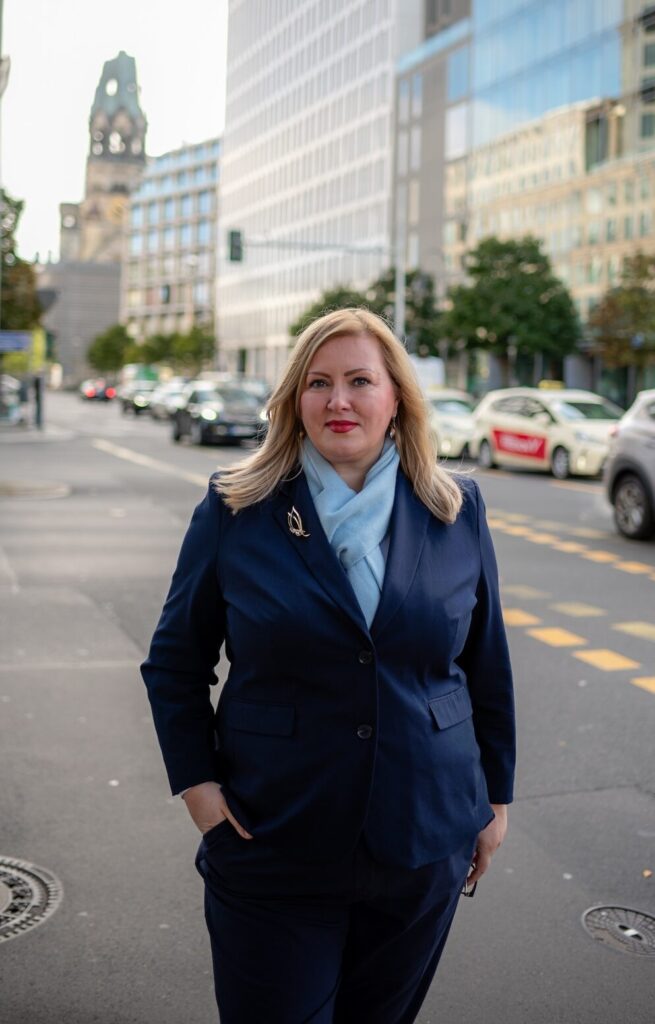
На ці та багато інших актуальних питань в інтерв’ю Amal News відповідає податкова консультантка, членкиня Палати податкових консультантів Берліна Ганна Каракобан.
– Ганно, почнімо, мабуть, із базового питання – податкове резидентство. Спробую пояснити, як це розуміє звичайна українка, яка чотири роки тому опинилася в Німеччині. Ми живемо тут за § 24, знаємо, що існує правило 180 днів, і робимо висновок: якщо більшу частину року ми перебуваємо в Німеччині, то автоматично стали її податковими резидентами. А отже, з Україною в податковому сенсі вже нічого вирішувати не потрібно. До того ж між країнами є угода про уникнення подвійного оподаткування. Чи так це насправді?
У вашому запитанні я бачу просто зріз того, як середньостатистичний українець розуміє податкове резидентство, іноземні доходи та обмін інформацією між податковими України і Німеччини.
Нам потрібно розкласти все одразу на три різні шухлядки. Перша – резидентство. Є міграційне резидентство, тобто резидентство згідно з міграційним правом. І тут ми говоримо про 180 днів перебування у країні. Ви є резидентом Німеччини?
– Мабуть, логічно, що так, адже за § 24 я просто зобов’язана бути тут не менше 180 днів на рік.
Правильно. Але ж є ще податкове резидентство. Воно виникає на основі національних норм, які в кожній країні різні.
Наприклад, у Польщі одразу рахують кількість днів перебування: пробув там мінімум 6 місяців на рік, тобто 183 дні – став податковим резидентом. У Німеччині така норма теж є. Але поруч з нею існує ще одна, яка може зробити вас податковим резидентом набагато раніше, ніж ви собі уявляєте. Це § 8 Abgabenordnung – Податкового кодексу Німеччини. Він говорить про Wohnsitz – місце проживання. Якщо у вас є таке місце проживання в Німеччині, то ви вже набули податкове резидентство Німеччини і при тому необмежене.
Що означає Wohnsitz? Житло не обов’язково має бути вашою юридичною власністю. Ви можете орендувати квартиру через Jobcenter – важливо, щоб вона була у вашому розпорядженні. Це може бути навіть одна кімната, яка зачиняється на ключ, і побутові умови для проживання: санвузол і можливість приготувати їжу. При цьому окрема кухня необов’язкова – достатньо можливості користуватися плиткою.
– А якщо українець після приїзду жив не в окремій квартирі, а в гуртожитку чи тимчасовому притулку? Це теж Wohnsitz?
А от тут уже треба дивитися, які умови проживання надані людині. Наприклад, її можуть будь-якої миті переселити з кімнати до іншої кімнати або навіть до іншого хайму. Вона може не мати власного доступу до кухні, їй просто видають їжу. Тоді вже діє норма про тривалість перебування – ті самі 183 дні. Перетнувши цю межу, людина теж стає податковим резидентом Німеччини. При цьому, так би мовити, заднім числом – з того дня, як вона перебуває у Німеччині або принаймні з дня реєстрації.
ЧИ МОЖНА БУТИ ПОДАТКОВИМ РЕЗИДЕНТОМ ДВОХ КРАЇН?
– Отже, людина стала податковим резидентом Німеччини. Чи втрачає вона відтоді податкове резидентство України? Або, можливо, з нього можна за бажання вийти?
Ні! Податкове резидентство – це не вимикач світла. Не буває так, що людина приїхала в Німеччину, тут у неї засвітилася лампочка податкового резидентства, а в Україні вона автоматично вимкнулася. Ми щойно розібрали німецькі національні норми. Але в Україні є власне законодавство, яке визначає, хто є її податковим резидентом.
– Я от собі міркувала так. Якби в мене в Україні був ФОП або я б продовжувала працювати на українського роботодавця онлайн, то звісно, я мала б зобов’язання перед українською податковою. Але оскільки в мене цього не було і в Україні я не отримую доходів від свого майна, то моя податкова історія там закрита. Але тепер починаю підозрювати, що тут усе складніше.
Набагато складніше. Одразу зауважу: я не є експерткою з українського податкового законодавства. У випадках, коли людина хоче вийти з податкового резидентства, ми проводимо перехресні консультації з моєю українською колегою. Але загальна норма така: наявність економічних та особистих зв’язків людини з країною. І економічні – це не лише ФОП або віддалена робота, а ще й ваше майно.
Знову ж таки, ви не єдина, хто так міркує. Я зустрічаю багато українців, які думають, що податкове резидентство може бути тільки одне. Насправді ж людина може бути податковим резидентом багатьох країн одночасно, якщо підпадає під національні критерії кожної з них.
Коли я працювала в корпорації, у нас був клієнт із п’ятьма податковими резидентствами. Дуже багата людина. І він намагався побудувати свою ситуацію так, щоб ніде не платити податки. Але кожне додаткове податкове резидентство – це, знаєте, ще одна рука, яка лізе у вашу кишеню і хоче щось звідти взяти.
ДЕ ЦЕНТР ЖИТТЄВИХ ІНТЕРЕСІВ: У НІМЕЧЧИНІ ЧИ В УКРАЇНІ?
– Але повернімося до звичайних українців, які приїхали через війну. Ми з’ясували, що переважна більшість із них є податковими резидентами обох країн. Але ж ми часто чуємо, що між Україною і Німеччиною діє угода про уникнення подвійного оподаткування. Як визначається, де людина має платити податки?
Угода про уникнення подвійного оподаткування у сфері податків на прибуток і майно діє ще з 1996 року. Ми звертаємося до статті 4 цієї угоди і визначаємо, де знаходиться головне податкове резидентство людини. Спочатку дивимося, чи має вона постійне житло в обох країнах. Якщо так, дивимося, де знаходиться центр її життєвих інтересів. А далі вже, якщо питання суперечливе, можуть враховуватися фактичне місце перебування, громадянство та інші критерії.
– Але ж у людини можуть бути життєві інтереси відразу у двох країнах. Як тоді визначити головний?
У практиці оцінювання головне значення мають особисті, родинні та економічні зв’язки. При цьому їх по-різному бачать німецька та українська податкові. Німецька дивиться насамперед на родинні та соціальні зв’язки і особливо на те, де знаходяться діти. Українська ж зважає насамперед на економічні зв’язки, потім на родинні. І тут їй важливо, в якій країні знаходиться чоловік цієї жінки або жінка цього чоловіка – німці не надають цьому такого значення. Тому у складних випадках справді може виникати конфлікт щодо визначення центру життєвих інтересів.
– Але припустімо, центр життєвих інтересів – і відповідно головне податкове резидентство – вже визначено, і я сумлінно сплачую в цій країні податки. Це означає, що я можу спати спокійно?
Угода про уникнення подвійного оподаткування визначає, як країни розподіляють право оподатковувати різні види доходів. Потрібно дивитися, про який саме дохід ідеться. Є доходи, пов’язані з нерухомістю. Є доходи від трудової та підприємницької діяльності. Є дивіденди, ліцензійні платежі та інші види доходів. Для кожного з них існують свої правила.
КВАРТИРА В УКРАЇНІ: ЧИ ТРЕБА ДЕКЛАРУВАТИ ДОХІД У НІМЕЧЧИНІ?
– Давайте тоді на конкретному прикладі. Припустімо, людина живе й працює в Німеччині, але в Україні в неї залишилася квартира, яку вона здає в оренду, і податки з цієї оренди вона сплачує в Україні. Чому це взагалі має цікавити німецьку податкову?
Тому що потрібно прочитати угоду до кінця. Це одна з найбільших помилок людей. Вони відкривають положення про нерухомість, бачать, що доходи оподатковуються там, де знаходиться майно, і на цьому зупиняються.
Але далі в угоді є стаття 23, яка пояснює, як саме Німеччина усуває подвійне оподаткування. І там сказано, що Німеччина залишає за собою право враховувати звільнені від оподаткування доходи та майнові активи при визначенні податкової ставки. Тобто дохід може не оподатковуватися в Німеччині безпосередньо, але за певних умов може впливати на ставку, за якою оподатковуватимуться ваші німецькі доходи.
Наприклад, людина працює в Німеччині й отримує 40 тисяч євро брутто на рік – звичайна німецька зарплата. Припустімо, вона також здає нерухомість в Україні й отримує від цього 10 тисяч євро доходу на рік. Український дохід звільняється від оподаткування в Німеччині, але тут важливе але: він враховується для визначення прогресивної податкової ставки. Тобто з умовних 40 тисяч євро німецької зарплати людина сплатить уже не приблизно 15%, а 18% податку на дохід.
– Тоді наступне запитання, яке, думаю, теж хвилює людей. Багато українців за ці чотири роки продали або збираються продати нерухомість на батьківщині. Про це теж треба повідомляти німецьку податкову? І як це вплине на податки?
Тут немає однієї відповіді для всіх. Є схема перевірки, яку ми застосовуємо до нерухомості. Вона стосується і німецьких, і іноземних об’єктів. Потрібно з’ясувати багато обставин: скільки часу нерухомість перебувала у власності, як вона використовувалася, чи проживав там власник, чи здавалася вона в оренду, чи змінювалося її призначення. Тобто є багато нюансів, які треба врахувати, щоб сказати – чи буде продаж нерухомості впливати на німецькі податки.
– Але як законослухняний податковий резидент Німеччини, я повинна в будь-якому разі внести це в декларацію?
Доходи від оренди – так. А щодо продажу майна – спочатку ви маєте визначити, чи треба його декларувати. Тому що якщо у вашому випадку воно не оподатковується, вам навіть нема куди ці дані вносити.
І я рекомендую звертатися до спеціаліста до того, як ви ухвалили рішення. Не спочатку продавати квартиру, а потім приходити й запитувати, що тепер робити. А навпаки: спочатку проконсультуватися, потім продавати. Те саме стосується дарування.
Власне, кожна важлива подія нашого життя – одруження, розлучення, народження дитини, спадщина, дарування – може мати податкові наслідки. І потрібно зробити так, щоб ці події залишалися радісними для членів родини, а не затьмарювалися несподіваними податковими вимогами.
– Припустімо, я живу в Німеччині, але хочу подарувати родичу квартиру, яка залишилася в Україні. Невже і тут може виникнути питання до німецької податкової? Адже квартира українська і родич живе в Україні.
Таке питання цілком може виникнути. У Німеччині існує податок на дарування – Schenkungsteuer. І під час визначення податкових зобов’язань мають значення не тільки місце знаходження майна, а й податковий статус дарувальника та отримувача подарунка. Тому ситуація, коли людина проживає в Німеччині й дарує нерухомість в Україні, потребує перевірки з погляду німецького законодавства.
Ще раз наголошу: обов’язок повідомити податкову про дарування та обов’язок сплатити податок – це різні речі. Повідомляти про дарування потрібно завжди, а от сам податок виникає не в кожному випадку.
У наступній частині інтерв’ю податкова консультантка Ганна Каракобан розповість, яку фінансову інформацію Україна й Німеччина передають одна одній в рамках обміну даними і чи можуть податкові перевірки відбуватися “заднім числом” – щодо попередніх років. А також – скільки коштують послуги податкового консультанта в Німеччині.
Інстаграм Ганни Каракобан: https://www.instagram.com/steuerberater_karacoban?xtok=eGZmdno0NG4zZWZi
Телеграм: https://t.me/Steuerberater_karacoban
Е–mail: [email protected]